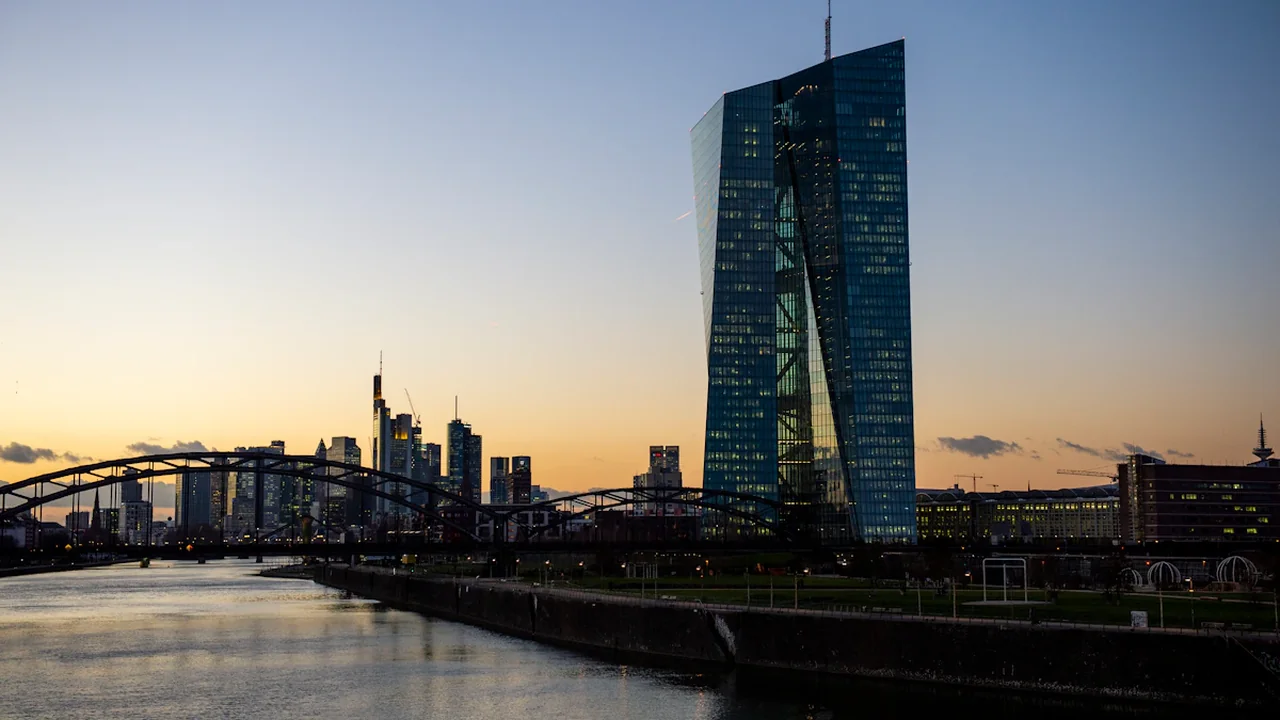
Der EZB-Rat entscheidet am 10. September 2026, ob der Einlagenzins unverändert bleibt. Der offizielle Sitzungskalender der Europäischen Zentralbank führt für diesen Tag eine geldpolitische Sitzung mit anschließender Pressekonferenz auf. Für Sparer, Kreditnehmer, Bauwillige und Unternehmen ist entscheidend, ob die Finanzierungskonditionen einen neuen Impuls erhalten oder zunächst stabil bleiben.
Die Zinsfrage in Kürze
- Prognosefrage: Bleibt der Zinssatz der Einlagefazilität am 10. September exakt unverändert?
- Entscheidungstag: 10. September 2026; veröffentlicht wird das Ergebnis von der Europäischen Zentralbank.
- JA: Der neue Einlagenzins entspricht exakt dem unmittelbar zuvor geltenden Satz.
- NEIN: Die EZB erhöht oder senkt den Einlagenzins, unabhängig von der Schrittgröße.
- Entscheidende Nachweise: die geldpolitische Mitteilung vom Sitzungstag und die offizielle EZB-Leitzinsübersicht.
Die Prognose tendiert derzeit zu JA, allerdings nicht mit einer Sicherheit, die neue Inflations-, Lohn- oder Konjunkturdaten bedeutungslos machen würde. Eine unveränderte Entscheidung wäre plausibel, wenn die Preisentwicklung kontrolliert erscheint und zugleich keine akute wirtschaftliche Schwäche einen weiteren Zinsschritt verlangt.
Diese EZB-Leitzinsen bilden den Ausgangspunkt
Die offizielle Zinsübersicht der Europäischen Zentralbank dokumentiert die geltenden und historischen Leitzinsen. Unmittelbar vor der September-Sitzung ist für die Prognose vor allem der Einlagenzins maßgeblich. Als Ausgangsniveau gelten 2,00 Prozent für die Einlagefazilität, 2,15 Prozent für Hauptrefinanzierungsgeschäfte und 2,40 Prozent für die Spitzenrefinanzierungsfazilität.
| EZB-Zinssatz | Niveau vor der Sitzung | Bedeutung |
|---|---|---|
| Einlagefazilität | 2,00 Prozent | Verzinsung kurzfristiger Bankeinlagen bei der EZB |
| Hauptrefinanzierungsgeschäfte | 2,15 Prozent | reguläre kurzfristige Liquidität für Banken |
| Spitzenrefinanzierungsfazilität | 2,40 Prozent | kurzfristige Übernachtfinanzierung für Banken |
Für die binäre Entscheidung zählt ausschließlich die Einlagefazilität. Würde die EZB beispielsweise den Hauptrefinanzierungssatz verändern, den Einlagenzins aber exakt bei 2,00 Prozent belassen, wäre das Ergebnis nach der festgelegten Frage trotzdem JA.
Die drei Sätze sollten nicht mit den Angeboten einzelner Banken verwechselt werden. Tagesgeld-, Ratenkredit- und Bauzinsen folgen nicht automatisch und nicht im gleichen Umfang. Banken berücksichtigen zusätzlich ihre Refinanzierung, Laufzeiten, Ausfallrisiken, Wettbewerb und geschäftspolitische Ziele.
Inflation bleibt der wichtigste Faktor für den EZB-Rat
Die Europäische Zentralbank richtet ihre Geldpolitik auf Preisstabilität im Euroraum aus. Für die September-Entscheidung kommt es deshalb nicht nur auf eine einzelne Inflationsrate an. Wichtiger sind Richtung, Zusammensetzung und Dauerhaftigkeit des Preisdrucks.
Für ein unverändertes Zinsniveau würde sprechen, wenn sich die Gesamtinflation in der Nähe des mittelfristigen Ziels bewegt und auch der zugrunde liegende Preisdruck weiter nachlässt. Dabei dürfte der Rat besonders auf Dienstleistungen achten, weil deren Preise häufig stärker von Löhnen und inländischen Kosten geprägt werden.
Ein NEIN durch eine Zinserhöhung würde wahrscheinlicher, falls der Preisdruck erneut deutlich und breit zunimmt. Einzelne Schwankungen bei Energie oder Nahrungsmitteln wären dafür allein nicht zwingend ausreichend. Entscheidend wäre, ob höhere Preise auf viele Bereiche übergreifen und länger anzuhalten drohen.
Eine Senkung wäre dagegen eher denkbar, wenn die Inflation nachhaltig schwächer ausfällt und die wirtschaftliche Entwicklung gleichzeitig zusätzlichen geldpolitischen Spielraum eröffnet. Sowohl eine Erhöhung als auch eine Senkung führen bei dieser Prognose zu NEIN.
Konjunktur und Löhne können das Gleichgewicht verschieben
Die Konjunkturlage beeinflusst, wie stark Unternehmen Preise anheben können und wie dringend günstigere Finanzierung benötigt wird. Schwaches Wachstum erhöht grundsätzlich den Druck, die Geldpolitik weniger restriktiv zu gestalten. Es erzwingt aber keine Zinssenkung, solange die Inflation aus Sicht des EZB-Rats noch nicht ausreichend abgesichert ist.
Für Deutschland ist diese Abwägung besonders relevant. Unternehmen mit hohem Kreditbedarf reagieren empfindlich auf Finanzierungskosten, während private Haushalte Veränderungen vor allem bei Immobilienkrediten, Konsumentenkrediten und Sparzinsen bemerken. Die EZB entscheidet jedoch für die gesamte Eurozone und nicht allein anhand deutscher Daten.
Warum die Lohnentwicklung so genau beobachtet wird
Steigende Löhne stärken die Kaufkraft, können bei kräftigen Zuwächsen aber auch den Kostendruck im Dienstleistungssektor verlängern. Maßgeblich ist nicht nur die Höhe neuer Tarifabschlüsse. Auch Produktivität, Unternehmensmargen und die tatsächliche Weitergabe der Kosten an Kunden spielen eine Rolle.

Eine nachlassende Lohndynamik würde die Annahme stützen, dass der Inflationsdruck weiter zurückgeht. Bleiben Lohn- und Dienstleistungspreise überraschend hartnäckig, könnte der EZB-Rat länger abwarten. Genau dieses Abwarten wäre in der binären Frage ein JA, sofern der Einlagenzins unverändert bleibt.
Markterwartungen sind ein Signal, aber keine Entscheidung
Anleiherenditen und geldmarktnahe Terminkontrakte zeigen, welche Zinspfade Marktteilnehmer für wahrscheinlich halten. Solche Preise verändern sich jedoch laufend. Neue Inflationsdaten, Konjunkturmeldungen oder Äußerungen aus dem EZB-Rat können die Erwartungen bis kurz vor der Sitzung verschieben.
Markterwartungen sind deshalb als verdichtetes Stimmungsbild nützlich, aber nicht als amtlicher Vorgriff auf die Entscheidung. Selbst eine stark eingepreiste Zinspause garantiert kein unverändertes Ergebnis. Umgekehrt muss eine zwischenzeitlich gestiegene Wahrscheinlichkeit für eine Senkung nicht bedeuten, dass der Rat sie tatsächlich beschließt.
Für die Prognose sind vier Entwicklungen besonders wichtig:
- Inflation und Kerninflation zeigen bis zur Sitzung eine klare Richtung.
- Dienstleistungspreise und Löhne geben Hinweise auf den inländischen Kostendruck.
- Wachstums- und Kreditdaten zeigen, wie stark hohe Finanzierungskosten bereits bremsen.
- Geldmarktpreise lassen erkennen, ob eine Änderung zunehmend erwartet wird.
Was JA oder NEIN für Haushalte und Unternehmen bedeuten kann
Ein unveränderter Einlagenzins würde zunächst Kontinuität signalisieren. Tagesgeldanbieter könnten ihre Konditionen trotzdem anpassen, etwa wegen des Wettbewerbs um Kundeneinlagen. Sparer sollten daher nicht erwarten, dass jedes Angebot bis zur nächsten EZB-Sitzung unverändert bleibt.
Bei Baufinanzierungen ist die Verbindung noch indirekter. Längere Hypothekenzinsen orientieren sich stark an Kapitalmarktrenditen und können bereits vor einer EZB-Entscheidung steigen oder fallen. Wer ein Bauvorhaben plant, sollte daher neben dem Leitzins auch Sollzinsbindung, Tilgung, Eigenkapital und monatliche Belastbarkeit vergleichen.
Unternehmen würden bei einer Zinspause mehr Planungssicherheit erhalten, aber nicht automatisch günstigere Kredite. Bonität, Laufzeit, Sicherheiten und Branche bleiben für Bankkonditionen wesentlich. Eine spätere Lockerung könnte Finanzierungskosten entlasten; sie könnte zugleich auf eine schwächere Konjunktur hindeuten.
Eine Zinserhöhung würde kurzfristig eher für anhaltenden Inflationsdruck stehen. Eine Senkung könnte Kredite perspektivisch verbilligen, muss aber nicht sofort oder vollständig bei Verbrauchern und Firmen ankommen. Aus der Entscheidung allein lässt sich deshalb keine individuelle Spar- oder Finanzierungsstrategie ableiten.
So wird das Ergebnis am 10. September festgestellt
Die Frage wird anhand öffentlich zugänglicher Angaben der Europäischen Zentralbank entschieden. Maßgeblich ist zuerst die am 10. September veröffentlichte geldpolitische Mitteilung. Die offizielle Übersicht der EZB-Leitzinsen dient zur Kontrolle des unmittelbar vorherigen und des neu beschlossenen Niveaus.
Bleibt der Satz der Einlagefazilität exakt gleich, lautet das Ergebnis JA. Jede Erhöhung oder Senkung ergibt NEIN. Die Größe des Zinsschritts spielt dabei keine Rolle.
Spätere technische Berichtigungen ohne neue geldpolitische Entscheidung ändern das Ergebnis nicht. Ebenfalls unberücksichtigt bleiben Zinsänderungen, die erst bei einem anderen Sitzungstermin beschlossen werden. Der nächste klare Prüfpunkt ist damit die Veröffentlichung der EZB am 10. September 2026.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Grundlage der Prognose
Das Ergebnis richtet sich ausschließlich nach dem am 10. September 2026 veröffentlichten Einlagenzins der Europäischen Zentralbank.
- Geldpolitische Mitteilung der EZB vom 10. September 2026 prüfen
- Einlagenzins mit dem unmittelbar zuvor geltenden Niveau vergleichen
- Änderungen an späteren Sitzungsterminen nicht berücksichtigen
- Quelle
- Europäische Zentralbank – EZB-Leitzinsen
- Umfang
- Deutschland
- Aktualisiert
- 2026-09-08 12:41
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.

Kommentare