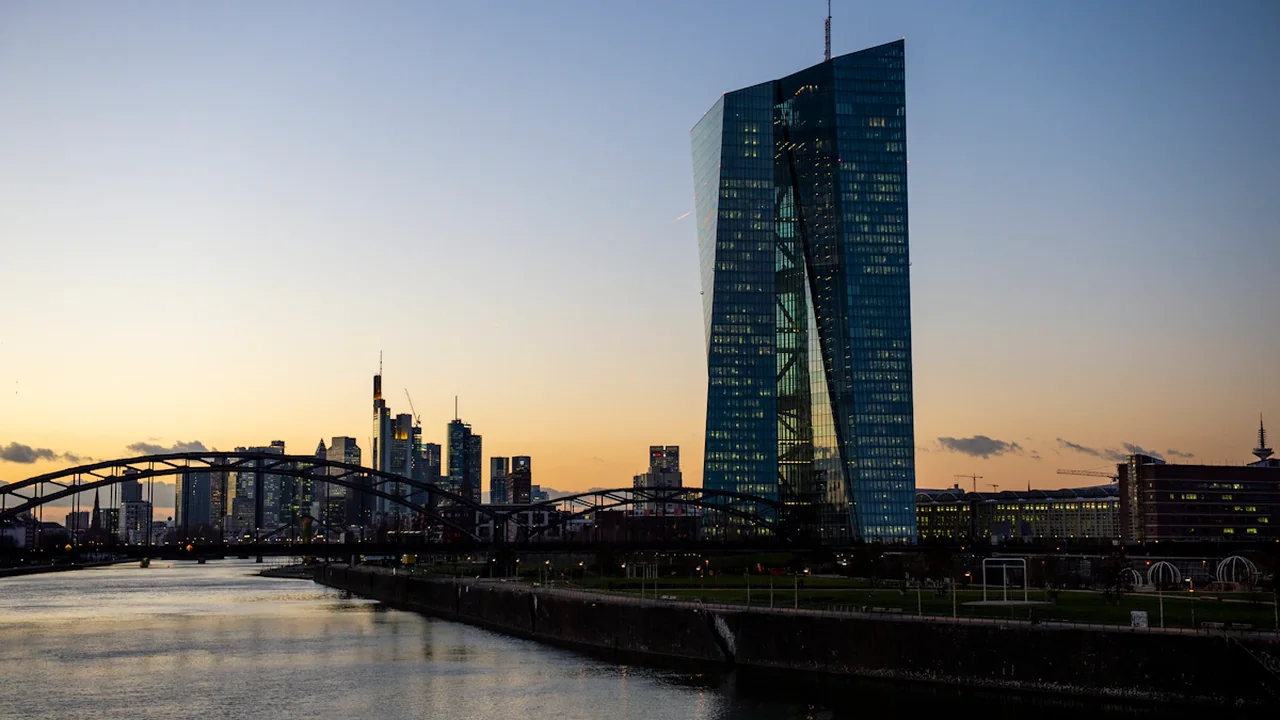
Die Europäische Zentralbank entscheidet am 10. September 2026 erneut über ihre Geldpolitik. Der offizielle Sitzungskalender bestätigt den Termin. Für Sparer, Kreditnehmer und Unternehmen zählt vor allem, ob der Einlagensatz unverändert bleibt. Bis zur Veröffentlichung ist das Ergebnis offen; maßgeblich sind dann ausschließlich die von der EZB bekannt gegebenen Zinssätze.
Von der Wirtschaftsredaktion von Kommunikation Bremen | Stand: 9. September 2026
Die Entscheidung in fünf Punkten
- Frage: Entspricht der neue Einlagensatz exakt dem unmittelbar zuvor geltenden Satz?
- Stichtag: Die geldpolitische Sitzung findet am 10. September 2026 statt.
- JA gilt bei einem unveränderten Einlagensatz.
- NEIN gilt bei jeder Erhöhung oder Senkung.
- Entscheidend ist die geldpolitische Mitteilung der Europäischen Zentralbank vom Sitzungstag.
Änderungen an der Kommunikation, an Wertpapierbeständen oder an anderen Instrumenten beeinflussen die Auflösung nicht, solange der offiziell veröffentlichte Einlagensatz gleich bleibt.
Warum der Einlagensatz für Haushalte und Unternehmen wichtig ist
Der Einlagensatz legt fest, zu welchem Zinssatz Banken überschüssige Liquidität über Nacht bei der Europäischen Zentralbank anlegen können. Dadurch bildet er einen wichtigen Bezugspunkt für sehr kurzfristige Zinsen im Euroraum. Er ist jedoch kein Zinssatz, den Verbraucher unmittelbar auf ihrem Konto erhalten oder bei einem Kreditvertrag bezahlen.
Banken entscheiden selbst, wie schnell und wie vollständig sie geldpolitische Änderungen an ihre Kunden weitergeben. Dabei berücksichtigen sie unter anderem ihre Refinanzierung, den Wettbewerb, den eigenen Bedarf an Einlagen, bestehende Kreditbestände und ihre Margen.
Für Verbraucher zeigt sich die Wirkung deshalb häufig zeitversetzt:
- Tagesgeldzinsen können vergleichsweise schnell angepasst werden.
- Neue Festgeldangebote reagieren auf erwartete Zinsen über die gesamte Laufzeit.
- Variable Kredite folgen Referenzzinsen oder vertraglich festgelegten Anpassungsterminen.
- Unternehmenskredite hängen zusätzlich von Bonität, Laufzeit, Sicherheiten und Bankmarge ab.
Ein unveränderter Einlagensatz bedeutet somit nicht, dass jedes Bankangebot stabil bleibt. Banken können Konditionen auch ohne neuen EZB-Schritt verändern, etwa wenn sie mehr Kundeneinlagen benötigen oder ihre Refinanzierungskosten bereits vorher gesunken sind.
Welche Daten den EZB-Rat vor der Sitzung beschäftigen
Der EZB-Rat richtet seine Entscheidungen nicht an einer einzelnen Monatszahl aus. Entscheidend ist das Gesamtbild aus Inflation, Konjunktur und der Stärke der geldpolitischen Übertragung. Neue Projektionen und eingehende Daten können die Bewertung bis zur Sitzung verändern.
Inflation und zugrunde liegender Preisdruck
Besondere Aufmerksamkeit gilt der allgemeinen Teuerungsrate sowie Indikatoren für den länger anhaltenden Preisdruck. Dazu gehören etwa die Dienstleistungsinflation und Preisbewegungen, die nicht unmittelbar durch stark schwankende Energie- oder Lebensmittelpreise geprägt sind.
Ein einzelner günstiger Inflationswert muss noch keinen dauerhaften Trend anzeigen. Umgekehrt führt ein vorübergehender Anstieg nicht automatisch zu einer Zinserhöhung. Wichtig ist, ob die Daten auf eine nachhaltige Rückkehr der Inflation zum mittelfristigen Ziel der EZB hindeuten.
Löhne, Produktivität und Unternehmensmargen
Kräftige Lohnsteigerungen können insbesondere bei Dienstleistungen den Preisdruck verlängern. Für die Bewertung kommt es jedoch darauf an, ob höhere Lohnkosten durch Produktivitätsfortschritte oder geringere Gewinnmargen aufgefangen werden. Auch Tarifabschlüsse und die Entwicklung der Arbeitskosten je Produktionseinheit spielen dabei eine Rolle.
Wachstum, Kreditvergabe und Finanzierungsbedingungen
Schwache Auftragseingänge, zurückhaltende Investitionen oder eine gedämpfte Kreditnachfrage können für eine weniger restriktive Geldpolitik sprechen. Eine robuste Nachfrage bei anhaltendem Preisdruck würde den Spielraum für niedrigere Zinsen dagegen begrenzen.
Der EZB-Rat betrachtet außerdem, wie frühere Entscheidungen in der Wirtschaft ankommen. Kreditzinsen, Finanzierungsvolumen und Bankkonditionen zeigen, ob die Geldpolitik Unternehmen und private Haushalte weiterhin deutlich bremst.
Was für ein JA und was für ein NEIN sprechen könnte
Ein JA, also ein unveränderter Einlagensatz, wäre plausibel, wenn die Ratsmitglieder zunächst weitere Daten abwarten wollen. Dafür könnten uneinheitliche Inflationssignale, unsichere Lohnperspektiven oder die Einschätzung sprechen, dass die bisherigen Zinsschritte noch nicht vollständig in der Wirtschaft angekommen sind.
Auch eine neue sprachliche Gewichtung in der Mitteilung wäre mit einem JA vereinbar. Die EZB könnte Risiken anders beschreiben oder künftige Entscheidungen stärker von neuen Daten abhängig machen, ohne den Einlagensatz selbst anzutasten.
Ein NEIN tritt ein, sobald der Einlagensatz erhöht oder gesenkt wird. Eine Senkung könnte wahrscheinlicher werden, wenn der Inflationsdruck überzeugend nachlässt und die wirtschaftliche Aktivität schwach bleibt. Eine Erhöhung käme eher bei einer erneuten, breiten und hartnäckigen Beschleunigung des Preisdrucks infrage.
Diese Szenarien sind keine Gewissheit. Bis zur Mitteilung können neue Daten, überarbeitete Projektionen und die Risikobewertung des EZB-Rats das Ergebnis beeinflussen.
Tagesgeld und Festgeld reagieren nicht identisch
Beim Tagesgeld können Banken ihre Konditionen grundsätzlich kurzfristig ändern. Wie eng ein Angebot dem Einlagensatz folgt, hängt stark vom Wettbewerb ab. Eine Bank mit ausreichender Finanzierung hat möglicherweise wenig Anlass, hohe Einlagenzinsen anzubieten. Ein Institut mit zusätzlichem Finanzierungsbedarf kann dagegen trotz unveränderter EZB-Zinsen attraktivere Konditionen setzen.
Festgeld bildet Erwartungen über eine längere Laufzeit ab. Wenn Märkte bereits vor dem 10. September mit späteren Zinssenkungen rechnen, können neue Festgeldzinsen sinken, obwohl der Einlagensatz bei dieser Sitzung stabil bleibt. Umgekehrt können anhaltende Inflationsrisiken länger laufende Angebote stützen.
Sparer sollten deshalb nicht nur den beworbenen Zinssatz betrachten. Wichtig sind auch Laufzeit, Kündigungsmöglichkeiten, Höchstbetrag, Neukundenbedingungen und gesetzliche Einlagensicherung. Eine Zinsprognose allein ersetzt keinen Konditionenvergleich.
Warum Bauzinsen nicht eins zu eins dem Einlagensatz folgen
Baufinanzierungen haben meist eine mehrjährige Zinsbindung. Für ihre Preisbildung sind daher längerfristige Kapitalmarktzinsen wichtiger als der Zinssatz für täglich fällige Bankeinlagen. Banken orientieren sich unter anderem an Anleiherenditen, Tauschzinssätzen, Refinanzierungskosten, Laufzeiten und Risikoprämien.
Darüber hinaus fließen der Beleihungsauslauf, das Einkommen, die Bonität, die Tilgung und die gewünschte Zinsbindung in ein konkretes Angebot ein. Deshalb können Bauzinsen bereits vor einer erwarteten EZB-Entscheidung steigen oder fallen.
Ein unveränderter Einlagensatz garantiert folglich keine unveränderten Hypothekenkonditionen. Selbst bei einer Senkung müssen Bauzinsen nicht im gleichen Umfang zurückgehen. Für Interessenten ist ein aktueller Vergleich mehrerer Angebote aussagekräftiger als die isolierte Betrachtung des Sitzungsergebnisses.
So wird die Prognose am 10. September aufgelöst
Verglichen werden zwei Werte: der unmittelbar vor der Sitzung geltende Einlagensatz und der in der geldpolitischen Mitteilung vom 10. September 2026 offiziell veröffentlichte Einlagensatz.
Bleibt der Zahlenwert exakt gleich, lautet das Ergebnis JA. Jede numerische Erhöhung oder Senkung führt zu NEIN. Ausschlaggebend ist die Veröffentlichung der Europäischen Zentralbank im Bereich ihrer geldpolitischen Beschlüsse; Medienberichte, Markterwartungen und spätere Kommentare ersetzen diese Mitteilung nicht.
Für den persönlichen Finanzcheck sind nach der Entscheidung drei Punkte relevant: der veröffentlichte Einlagensatz, der Ausblick der EZB und die tatsächlichen Konditionen der eigenen Bank. Erst deren Zusammenspiel zeigt, ob Tagesgeld, Festgeld oder eine geplante Finanzierung neu verglichen werden sollten.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Auflösung der Zinsprognose
Die Prognose wird allein durch den offiziell veröffentlichten Einlagensatz der Europäischen Zentralbank entschieden.
- Termin im offiziellen Sitzungskalender der Europäischen Zentralbank prüfen
- Unmittelbar zuvor geltenden Einlagensatz feststellen
- Geldpolitische Mitteilung vom 10. September 2026 auswerten
- Beide Zahlenwerte exakt miteinander vergleichen
- Quelle
- Europäische Zentralbank – geldpolitische Beschlüsse
- Umfang
- Eurozone
- Aktualisiert
- 2026-09-09 11:49
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.
Kommentare